OCR de facturas y asientos automáticos: del documento a una propuesta revisable por voz
Una factura recibida como PDF, una foto torcida o un justificante enviado por mensajería no deberían obligarte a transcribir la información varias veces. Velto propone un recorrido que extrae datos, plantea el tratamiento contable y separa lo que necesita revisión. Prueba el ejemplo con datos ficticios y evalúa el proceso con los documentos y las excepciones que más trabajo generan en tu despacho.
Para asesorías, gestorías, pymes y autónomos en España.
Voz y tecladoRevisión profesionalContexto multicliente
3 pasosInstrucción, preparación y revisión
1 contextoEmpresa, ejercicio y documentos
Tu criterioLa validación sigue en tus manos
GESTIÓN QUE PUEDES VER
Del documento recibido a la propuesta de asiento.
Identifica los datos leídos y las excepciones antes de continuar con la revisión contable.
Voz · Documentos · Criterio
Velto en acción Ejemplo interactivo
Ejemplo de interfaz. Activa JavaScript para explorar la demostración interactiva.
DE LA INTENCIÓN A LA REVISIÓN
Tu instrucciónVoz o texto
01
DocumentosLectura y contexto
02
Propuesta PGCCuentas e importes
03
Tu revisiónCriterio profesional
04
«Velto, prepara la revisión de este expediente»
Preparar · revisar · decidir
DOCUMENTO FICTICIOServicios de octubreFactura · Ejemplo 001
Base
100,00 €
IVA del ejemplo
21,00 €
Total
121,00 €
Propuesta de lecturaRevisar
Tipo de documentoFactura
PeriodoOctubre
Total leído121,00 €
Contrasta los campos con el documento original antes de continuar.
Ilustraciones y demostraciones con datos ficticios. No realizan operaciones contables ni presentaciones reales.
01 / Documentos · Extracción · Revisión contable
PDF y fotos con un contexto contable desde la entrada
Una imagen legible antes de extraer datos
El resultado empieza en la calidad del documento. Comprueba que aparezcan todas las páginas, que los importes se lean y que el archivo corresponda a la empresa adecuada. Una foto recortada puede ocultar la cuota de IVA o el número de factura. Define con el cliente unas instrucciones sencillas de captura y un estado para devolver documentos incompletos antes de intentar convertirlos en una propuesta contable.
Mensajería sin perder el original ni el expediente
Si recibes justificantes por mensajería, incorpora el archivo al circuito del despacho junto con su contexto: cliente, fecha de recepción y persona que lo aporta. Este flujo no presupone una integración directa con ninguna aplicación de terceros. Durante la demo, confirma las vías de entrada disponibles y cómo se conserva el soporte. Una conversación aislada no debe convertirse en el único archivo documental de una operación.
Del papel al datoEjemplo visual
Contexto para revisar
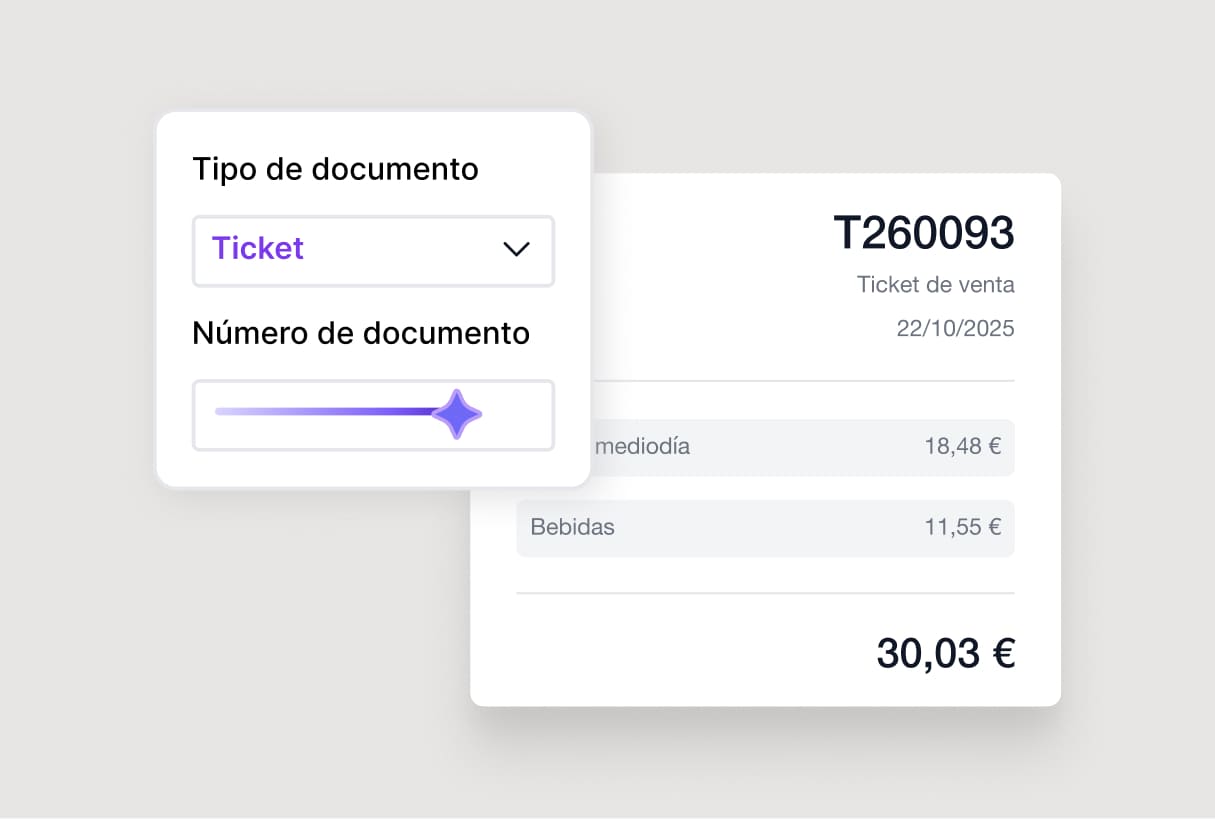
Documento de ejemplo. La lectura automática necesita comprobación de los datos.
02 / Documentos · Extracción · Revisión contable
La extracción documental necesita comprobaciones concretas
OCR significa reconocer contenido del documento. La interpretación contable exige reglas, contexto y una revisión posterior.
Datos identificativos, bases y cuotas
Solicita ver cómo se extraen NIF, número de factura, fecha, base imponible, tipo de IVA y total. En documentos con varios tipos, descuentos o retenciones, la propuesta debe permitir comprobar cada desglose. Revisa también la moneda y si un importe corresponde al total o a un pago parcial. Una lectura plausible puede ser errónea; por eso el documento y los campos propuestos deben poder contrastarse antes de validar.
Duplicados y documentos que no son facturas
Un presupuesto, un albarán y un justificante de pago pueden parecerse a una factura sin cumplir su misma función. Diferencia los tipos de documento y conserva su relación cuando apoyen una operación. Para revisar posibles duplicados, considera número, emisor, fecha e importe, incluyendo archivos reenviados. La detección de coincidencias debe presentarse como una alerta revisable, especialmente en facturas rectificativas o proveedores con numeraciones poco uniformes.
Lectura y propuestaEjemplo visual
Contexto para revisar
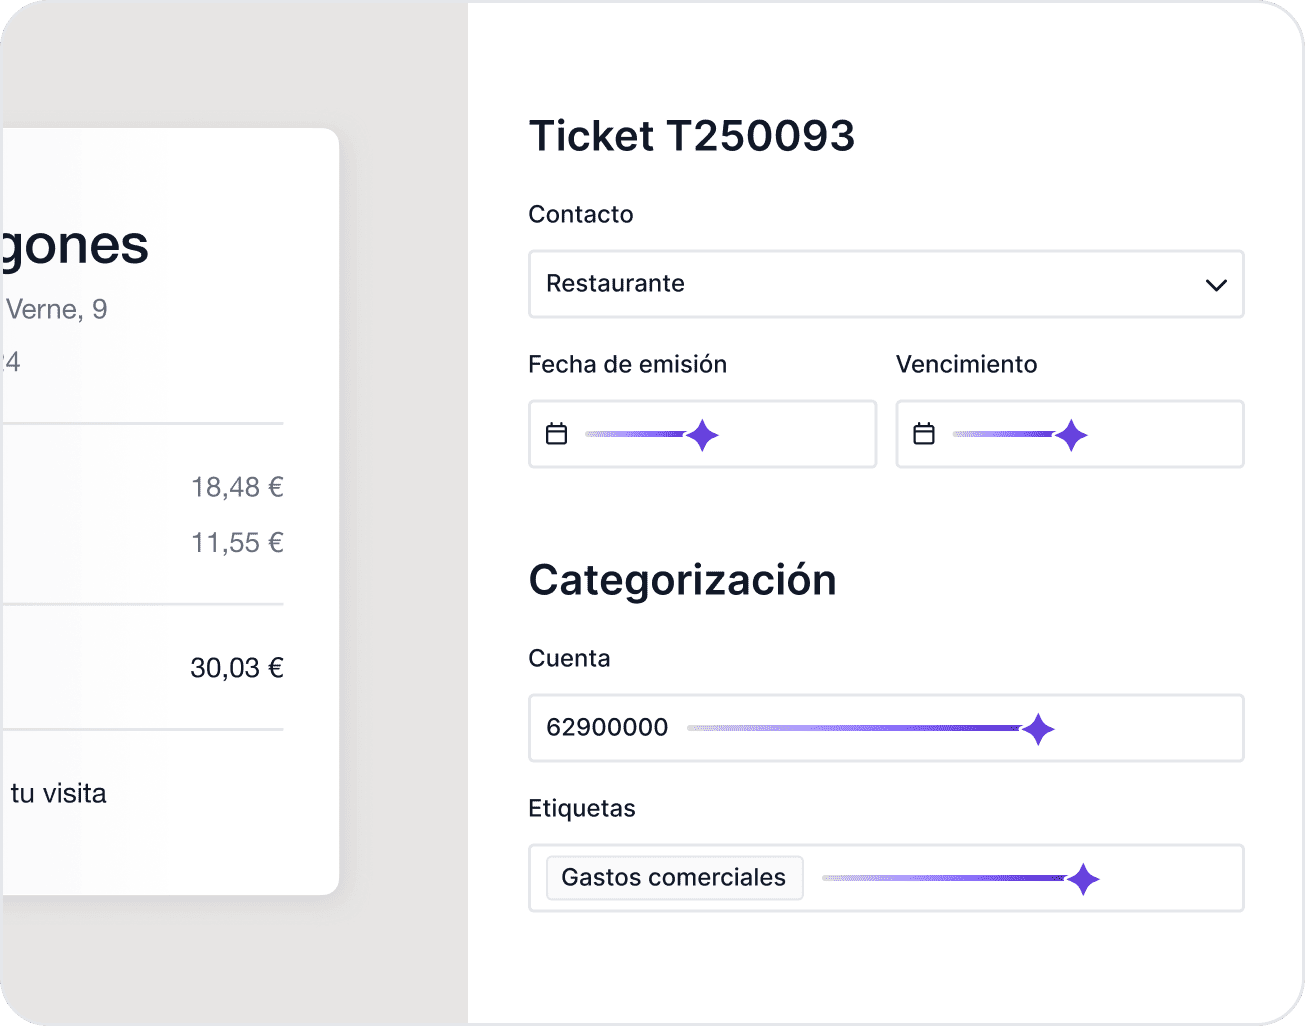
Ejemplo de extracción y categorización. Cada propuesta debe revisarse con el original.
03 / Documentos · Extracción · Revisión contable
Un asiento cuadrado también debe estar bien clasificado
Del dato extraído a la subcuenta correcta
El OCR reconoce importes y textos; no conoce por sí solo el uso económico de una compra. Relaciona la propuesta con el plan de cuentas del cliente, las reglas de proveedor y los criterios del despacho. Revisa si el gasto corresponde al periodo, si exige periodificación o si puede tratarse de un activo. Pide una prueba que muestre cómo se corrige una subcuenta sin perder el vínculo con la factura.
Equilibrio entre debe y haber con criterio
Que el debe y el haber coincidan es una comprobación necesaria, pero no suficiente. Revisa IVA, retenciones, acreedores y conceptos, así como el tratamiento de las rectificativas. El flujo debe separar la preparación de la confirmación y dejar claras las operaciones pendientes. En la demostración, los asientos son propuestas ficticias: no se trasladan a una contabilidad real ni acreditan que todos los documentos se interpreten sin errores.
El asiento y su revisiónEjemplo visual
Contexto para revisar
Datos ficticios para mostrar la relación entre operaciones y registros contables.
04 / Documentos · Extracción · Revisión contable
Reserva la atención del equipo para las excepciones
Una cola que explique por qué se detiene un caso
Un estado genérico de «error» obliga a abrir cada expediente para averiguar qué ocurre. Es más útil distinguir un NIF ausente, una suma inconsistente, un documento ilegible o una duda de clasificación. Acordad quién resuelve cada tipo y cómo se solicita información adicional al cliente. El objetivo es ordenar la revisión y reducir intercambios repetidos, manteniendo una explicación comprensible para la persona que toma la decisión.
Prueba el proceso con tu muestra documental
Elige documentos frecuentes y difíciles: una factura de varias páginas, un abono, una imagen con poca luz y una operación con retención. Compara extracción, clasificación y tiempo de revisión frente al proceso actual. Comprueba también la búsqueda posterior, los permisos y las posibilidades de exportación. Así evalúas utilidad en la cartera real sin asumir una precisión universal ni confundir una maqueta visual con el resultado del servicio contratado.
Del papel al datoEjemplo visual
Contexto para revisar
Documento de ejemplo. La lectura automática necesita comprobación de los datos.
De la instrucción al borrador
Un flujo que puedes revisar de principio a fin
1. Aporta un documento y su contexto
Define empresa, periodo y tipo de operación. Reúne los archivos completos y acuerda las vías disponibles para incorporarlos. En una prueba inicial, utiliza documentos autorizados y evita datos innecesarios para evaluar la función.
2. Revisa la extracción y el tratamiento
Contrasta identificación, fechas e importes con el original. Examina el desglose de IVA y la subcuenta propuesta. Separa los casos ambiguos y solicita al cliente lo que falte antes de dar la preparación por terminada.
3. Valida el asiento y conserva el soporte
La persona responsable comprueba el debe y el haber, confirma el criterio y conserva la relación con el archivo. Solicita conocer cómo se registra una corrección y cómo se recupera el expediente durante una revisión posterior.
Método manual y ERP agéntico por voz Velto
Comparación de procesos. Los ejemplos Velto ilustran flujos de demostración; confirma las funciones contratables en la demo.
Tarea del despacho
Método tradicional manual
Flujo propuesto con Velto
Leer una factura
Copiar NIF, fechas e importes a mano
Contrastar campos propuestos con el original
Preparar el asiento
Repetir la clasificación en cada documento
Revisar propuestas según las reglas de la empresa
Resolver excepciones
Revisar todo con el mismo orden
Organizar las dudas por tipo y responsable
Un despacho. Un flujo de trabajo.
Explora el ecosistema Velto para despachos
De la factura al cierre: profundiza en la tarea que necesita tu equipo.
Preguntas sobre OCR de facturas y asientos automáticos
Criterios concretos para preparar tu siguiente paso.
¿Qué diferencia hay entre OCR y asientos automáticos?
El OCR reconoce texto y datos de un archivo. Preparar un asiento implica interpretar la operación, elegir cuentas y aplicar un tratamiento fiscal y contable. Son pasos relacionados que necesitan comprobaciones distintas y una validación profesional antes del registro definitivo.
¿Se pueden utilizar fotos además de facturas PDF?
El flujo propuesto contempla documentos PDF e imágenes legibles. La disponibilidad de formatos y límites se debe confirmar en la demo. Una foto completa y enfocada facilita la extracción; si faltan páginas o importes hay que solicitar un nuevo documento.
¿Un ticket permite deducir el IVA automáticamente?
No debes asumirlo por el hecho de poder leerlo. El tratamiento depende de los requisitos documentales y de las circunstancias de la operación. El asesor debe revisar si el justificante es suficiente y si procede solicitar documentación adicional al emisor.
¿Cómo se detecta una factura duplicada?
Se pueden contrastar identificadores, emisor, fechas e importes y señalar coincidencias para revisión. Una alerta no significa que ambos archivos sean necesariamente la misma operación. Es importante revisar rectificaciones y documentos reenviados antes de decidir qué hacer con ellos.
¿La propuesta de asiento siempre queda cuadrada?
El equilibrio matemático es una de las comprobaciones del flujo, pero no garantiza que la clasificación o el tratamiento fiscal sean correctos. Revisa bases, cuotas, retenciones y cuentas. Los ejemplos de esta web son simulaciones que no modifican libros reales.
¿Existe una integración directa con mensajería?
Esta página no afirma que haya una integración directa. Describe cómo organizar documentos recibidos por diferentes vías. Consulta en la demo los canales disponibles, el procedimiento de incorporación y cómo se asocian los archivos al expediente correcto del cliente.
¿Cómo evalúo la calidad antes de cambiar de proceso?
Prepara una muestra representativa de tu cartera y compara campos extraídos, errores detectados, correcciones y tiempo de revisión. Incluye documentos complejos. Aclara el alcance contratado, las condiciones de tratamiento de datos y las opciones de exportación antes de decidir.
 VELTO