 Expediente compartido
Documentos, subcuentas y excepciones
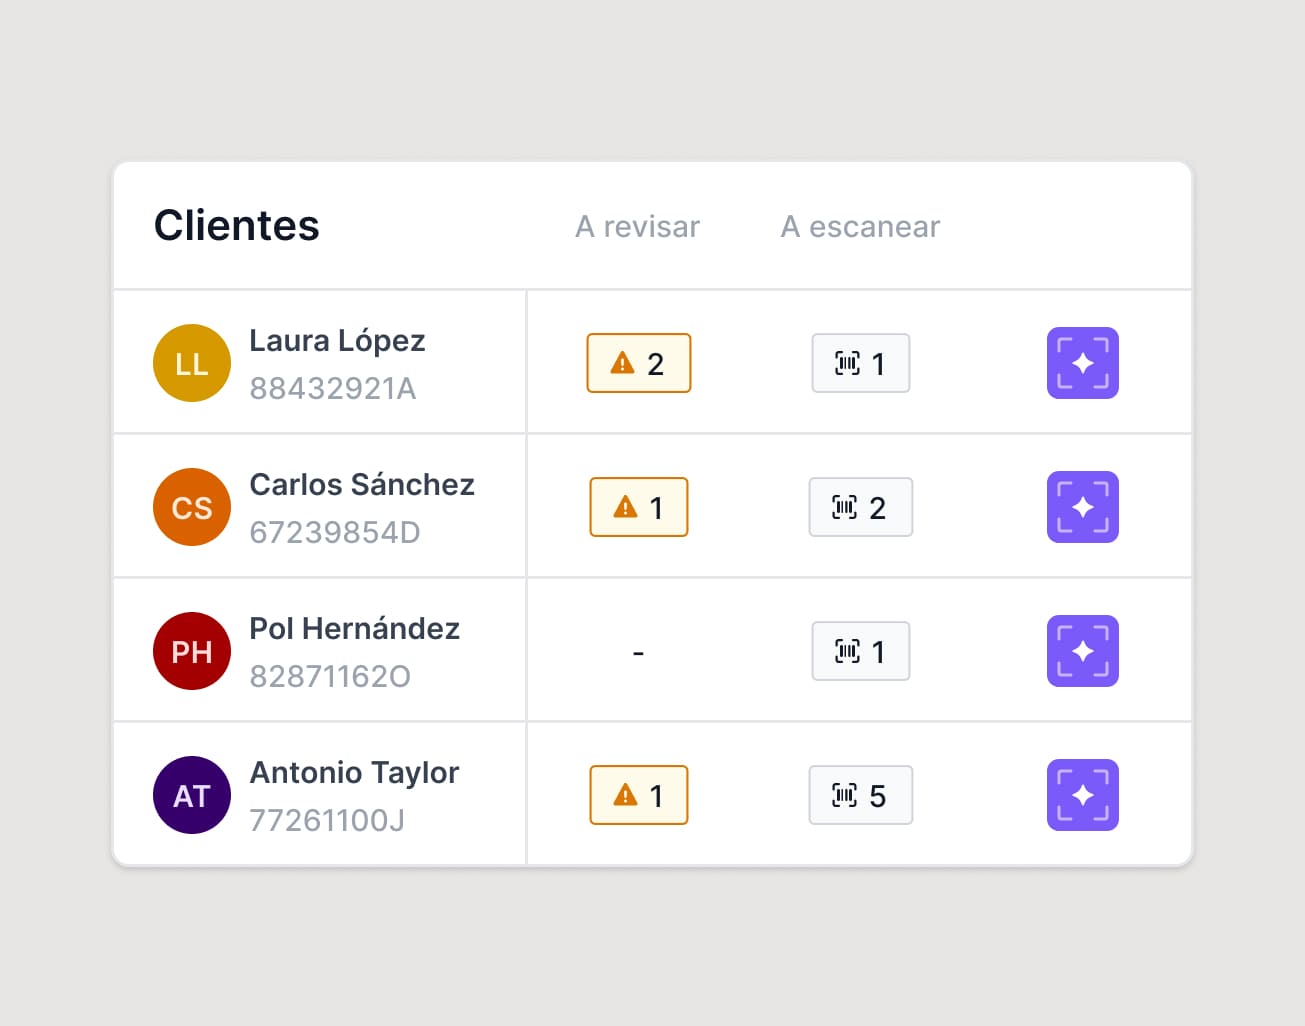
La lectura de una factura debe distinguir emisor, destinatario, fecha, base, cuota y total, además de las retenciones que correspondan. Después llega una decisión contable: qué subcuenta del PGC refleja la operación y a qué periodo pertenece. Velto muestra un flujo de propuesta y revisión para evaluar esa secuencia. Las excepciones, los documentos ilegibles y las operaciones no habituales merecen una cola específica, con el original siempre localizable.